
توکنیزاسیون داراییهای واقعی (RWA) و فرصتهای درآمدزایی برای هلدینگهای بانکی
یکشنبه ۳ آبان ۱۴۰۵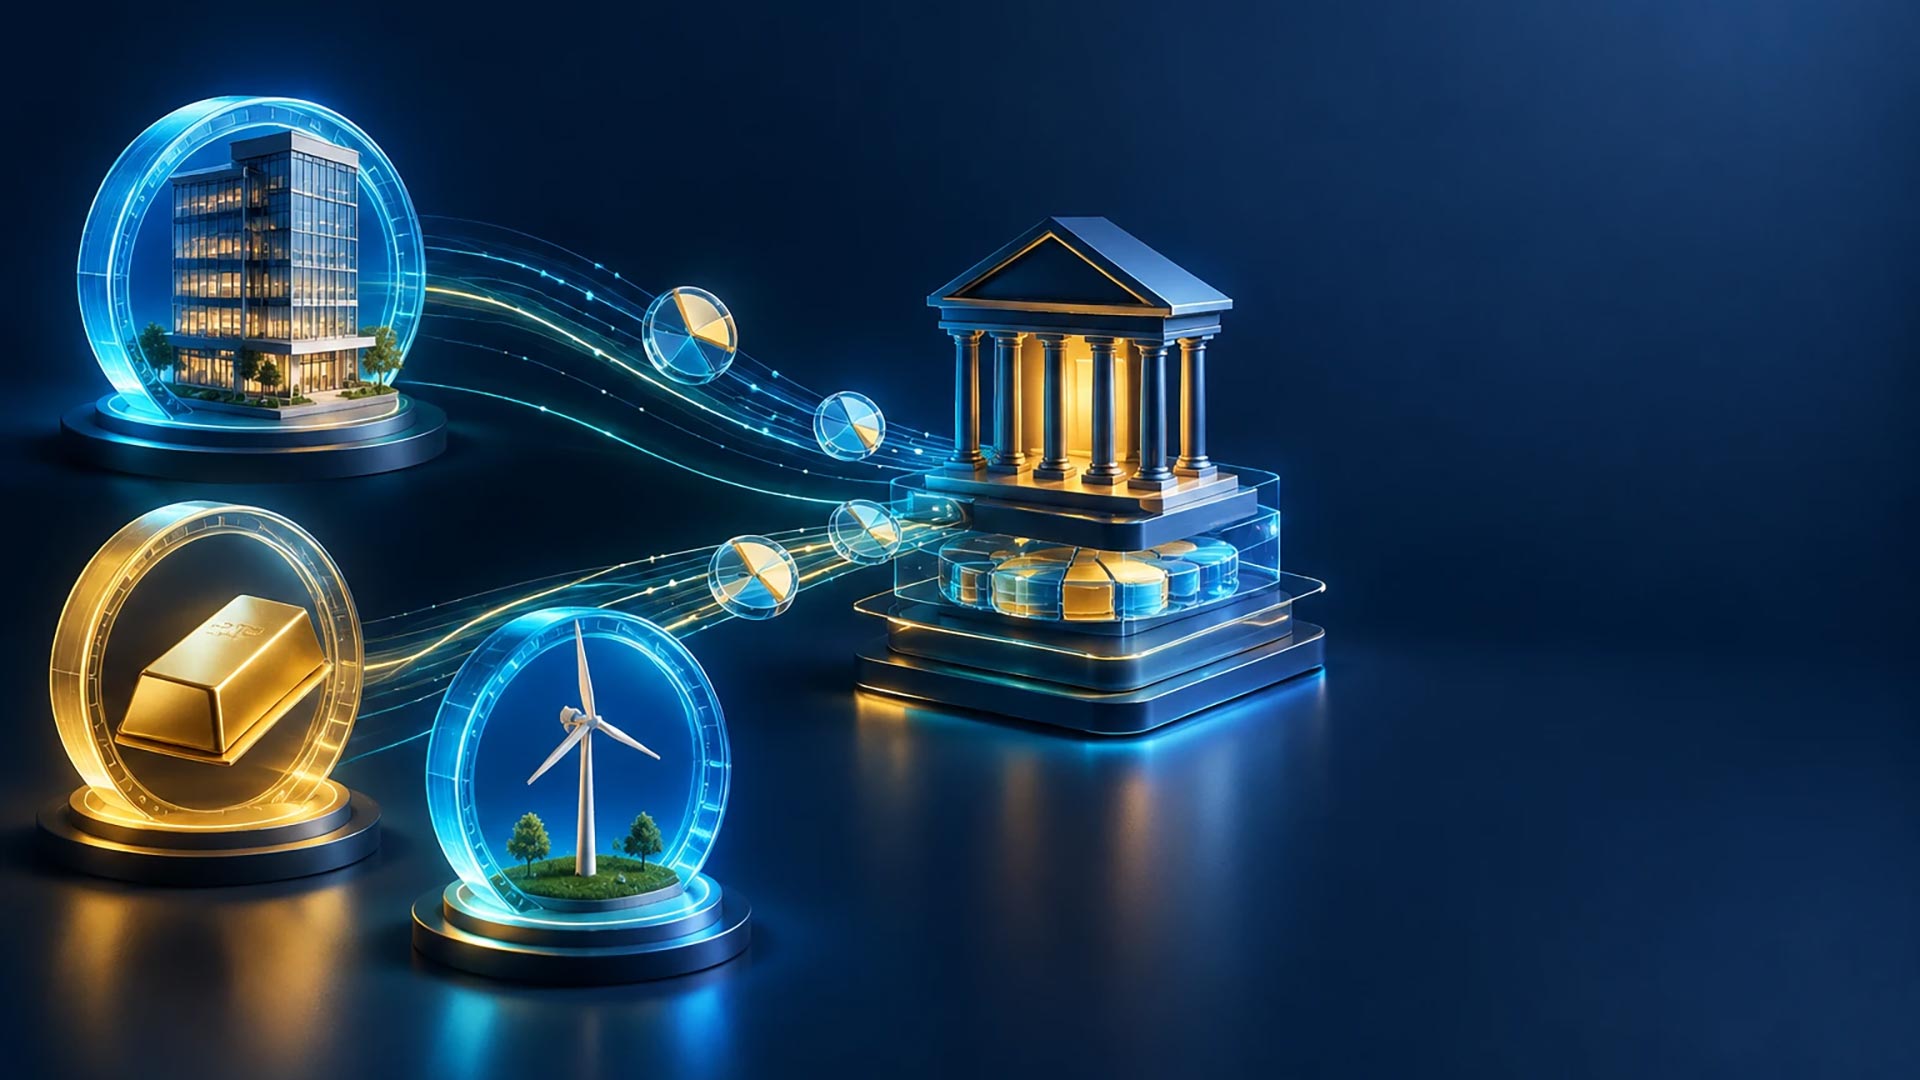
صدرا فتح اله
مقدمه:
تحولات فناوریهای مالی در سالهای اخیر، زمینهساز تغییرات اساسی در ساختار بازارهای مالی، شیوه ارائه خدمات بانکی و الگوهای کسبوکار مؤسسات مالی شده است .یکی از مهمترین تحولات در این حوزه، توکنیزاسیون داراییهای واقعی است .این مفهوم به فرایند بازنمایی حقوق و منافع مرتبط با داراییهای واقعی یا مالی در قالب توکنهای دیجیتال بر بستر زیرساختهای مبتنی بر فناوری دفترکل توزیعشده اشاره دارد.
در این چارچوب، داراییهایی نظیر املاک و مستغلات، اوراق بدهی، مطالبات تجاری و سایر داراییهای واجد شرایط میتوانند در قالب توکنهای دیجیتال تعریف و مدیریت شوند .این توکنها، بسته به ساختار حقوقی و قراردادی طراحیشده، ممکن است نشاندهنده مالکیت، حق دریافت جریانهای نقدی، مطالبات مالی یا سایر حقوق مرتبط با دارایی پایه باشند .بنابراین، توکنیزاسیون صرفاً به دیجیتالیکردن اطلاعات دارایی محدود نمیشود، بلکه میتواند شیوه ثبت مالکیت، انتقال حقوق، تسویه معاملات و مدیریت داراییها را نیز متحول کند.
کاربردهای توکنیزاسیون در صنعت بانکداری:
توکنیزاسیون میتواند در بخشهای مختلف فعالیت بانکها و شرکتهای زیرمجموعه آنها مورد استفاده قرار گیرد. یکی از مهمترین کاربردها، توکنیزهکردن مطالبات و داراییهای مالی است .برای مثال، مطالبات ناشی از تسهیلات، قراردادهای تجاری یا درآمدهای آتی میتوانند با رعایت الزامات حقوقی و نظارتی، مبنای انتشار ابزارهای توکنی قرار گیرند .این فرایند میتواند به ایجاد روشهای جدید تأمین مالی و مدیریت داراییها کمک کند.
همچنین، توکنیزاسیون اوراق بدهی و سایر ابزارهای مالی میتواند فرایند انتشار و انتقال آنها را سادهتر کند .استفاده از قراردادهای هوشمند، در صورت طراحی صحیح، امکان خودکارسازی برخی عملیات مانند ثبت نقلوانتقالات، محاسبه سود و توزیع وجوه را فراهم میکند .در مجموع، این کاربردها میتوانند به افزایش کارایی عملیاتی، کاهش برخی هزینههای واسطهگری و توسعه خدمات مالی دیجیتال منجر شوند.
فرصتهای درآمدزایی برای هلدینگهای بانکی:
توکنیزاسیون میتواند برای هلدینگهای بانکی فرصتهای درآمدی متنوعی ایجاد کند. این فرصتها صرفاً به فعالیت مستقیم بانک محدود نیستند و شرکتهای زیرمجموعه در حوزههای فناوری، سرمایهگذاری، تأمین سرمایه، کارگزاری و مدیریت دارایی نیز میتوانند از آن بهرهمند شوند.
۳-۱ درآمد حاصل از انتشار توکن
هلدینگ بانکی میتواند با همکاری شرکتهای تأمین سرمایه و سایر نهادهای مالی، خدمات مربوط به طراحی ساختار، ارزشگذاری، آمادهسازی حقوقی و انتشار توکنهای مبتنی بر دارایی را ارائه دهد. دریافت کارمزد در مراحل مختلف انتشار، یکی از مسیرهای بالقوه درآمدزایی در این حوزه است.
۳-۲ ایجاد همافزایی میان شرکتهای زیرمجموعه
یکی از مزیتهای مهم هلدینگهای بانکی، امکان همکاری میان شرکتهای مختلف گروه است .برای مثال، شرکت سرمایهگذاری میتواند دارایی مناسب را شناسایی کند، شرکت تأمین سرمایه ساختار انتشار را طراحی کند، شرکت فناوری زیرساخت لازم را فراهم آورد و شرکت کارگزاری خدمات عرضه و معامله را ارائه دهد .چنین مدلی میتواند درآمد حاصل از چند مرحله زنجیره ارزش را در داخل گروه ایجاد کند.
چالشها و ریسکهای توکنیزاسیون:
با وجود فرصتهای مطرحشده، توکنیزاسیون با چالشهای مهمی همراه است که ارزیابی آنها برای هلدینگهای بانکی ضروری است.
نخست، چالشهای حقوقی و مقرراتی :باید مشخص باشد که توکن دقیقاً نماینده چه حقی است، مالکیت یا مطالبه مربوط چگونه اثبات میشود و در صورت ورشکستگی یکی از طرفها چه حقوقی برای دارنده توکن وجود دارد .همچنین، الزامات مربوط به انتشار اوراق، مبارزه با پولشویی، احراز هویت مشتریان و حفاظت از دادهها باید رعایت شوند.
دوم، ریسکهای فناوری و امنیتی :آسیبپذیری قراردادهای هوشمند، حملات سایبری، از دست رفتن کلیدهای دسترسی و اختلال زیرساخت میتوانند زیانهای مالی و اعتباری ایجاد کنند. بنابراین، امنیت سامانه، حسابرسی فنی و مدیریت دسترسیها از الزامات اساسی اجرای طرح است.
سوم، ریسک نقدشوندگی و ارزشگذاری: دیجیتالیشدن یک دارایی الزاماً به معنای افزایش تقاضا برای آن نیست. اگر بازار فعالی برای خریدوفروش توکن وجود نداشته باشد، سرمایهگذاران ممکن است نتوانند دارایی خود را بهسرعت به وجه نقد تبدیل کنند. ارزشگذاری نامناسب دارایی پایه نیز میتواند اعتماد سرمایهگذاران را کاهش دهد.
چهارم، هزینههای اجرایی و عملیاتی: ایجاد زیرساخت فناوری، تأمین امنیت، اخذ مجوزها، ارزشگذاری دارایی و رعایت الزامات نظارتی هزینهبر است؛ بنابراین، پیش از ورود به این حوزه باید درآمدهای احتمالی با هزینههای راهاندازی و نگهداری مقایسه شوند.
جمعبندی:
توکنیزاسیون داراییهای واقعی میتواند فرصت تازهای برای توسعه خدمات مالی، ایجاد محصولات سرمایهگذاری جدید و تنوعبخشی به درآمد هلدینگهای بانکی فراهم کند. درآمدهای حاصل از انتشار توکن، معاملات، نگهداری داراییهای دیجیتال و ارائه خدمات فناوری، از مهمترین ظرفیتهای این حوزه به شمار میروند.
بااینحال، تحقق این فرصتها به وجود چارچوب حقوقی روشن، زیرساخت امن، تقاضای واقعی بازار و مدل اقتصادی قابلقبول وابسته است. ازاینرو، رویکرد مناسب برای هلدینگهای بانکی، شناسایی فرصتهای مشخص، اجرای طرحهای آزمایشی و توسعه تدریجی فعالیتها بر اساس نتایج واقعی است.