
چرا نسل Z کیف پول الکترونیکی را انتخاب میکند؟
سه شنبه ۲۸ مهر ۱۴۰۵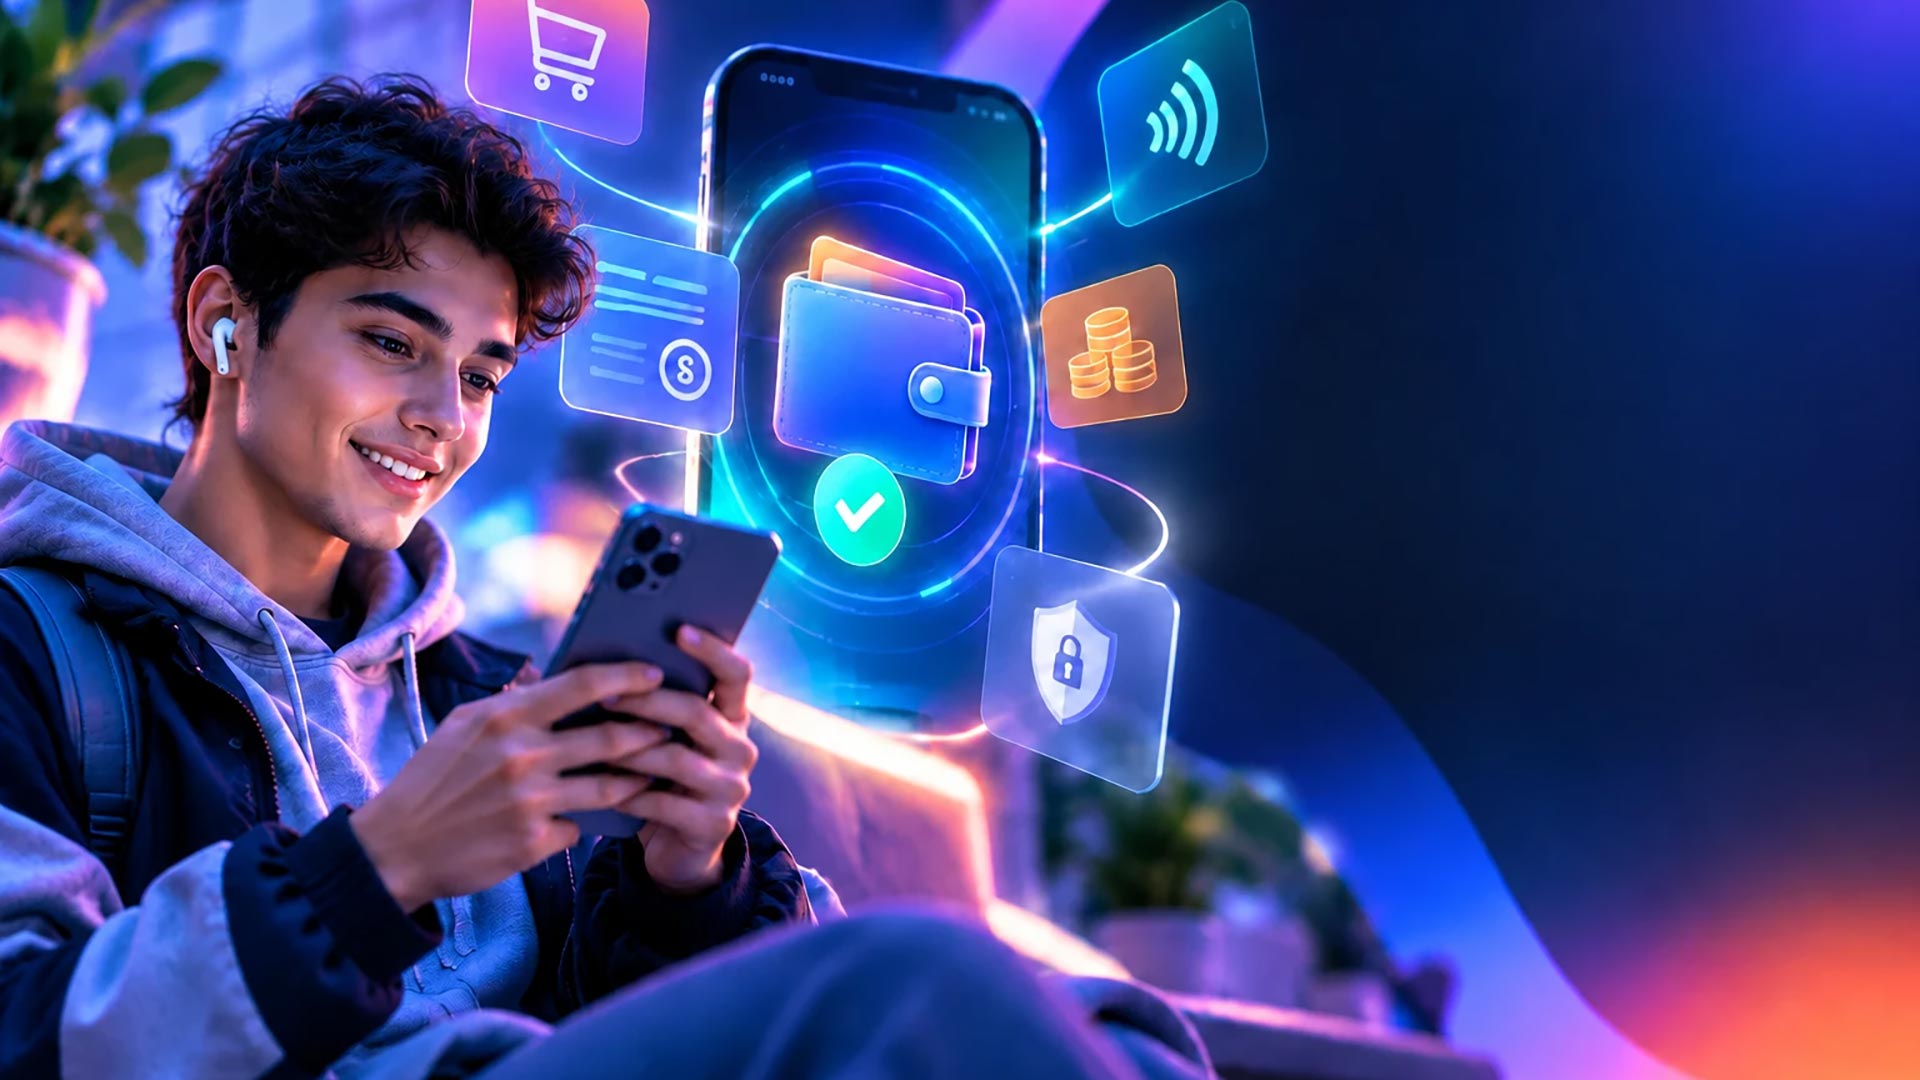
کیف پول الکترونیکی ابزاری است که هر کسی میتواند از آن استفاده کند، اما نسل Z ، یعنی متولدان تقریبی ۱۹۹۷ تا ۲۰۱۲، آن را جالبتر و جذابتر میبیند و بیشتر به سمتش کشیده میشود. در یک فروشگاه یا کافه، پرداخت برای بسیاری از این جوانان یک تجربهی کوچک و دلپذیر است: گوشی بالا میآید، یک اسکن یا یک لمس، و کار تمام است. این صحنهی کوچک، نمادی از جذابیتی است که کیف پول الکترونیکی برای این نسل دارد. برای آنها فقط راهی برای پرداخت نیست؛ انتخابی است که از آن لذت میبرند.
این نسل در جهانی بزرگ شده که گوشی هوشمند از ابتدا در دستش بوده و کار کردن با ابزارهای دیجیتال برایش جذاب و لذتبخش بوده است. برای همین وقتی پای انتخاب ابزار پرداخت وسط میآید، اولین معیارش ساده است: کدام راه سریعتر، کمدردسرتر و بهدردبخورتر است؟ چارچوبهای شناختهشدهی پذیرش فناوری، از مدل کلاسیک دیویس در دههی هشتاد تا نسخههای جامعتر وِنکتش و همکارانش، سالها پیش نشان دادهاند که «مفید بودن» و «آسان بودن» دو ستون اصلی هر انتخاب فناورانهاند. کیف پول الکترونیکی در این دو بخش دقیقاً همان چیزی را میدهد که این نسل میخواهد: لازم نیست کارتی همراه داشته باشید، رمز را بارها وارد کنید یا در صف منتظر بمانید.
زندگی روزمرهی این نسل هم این گرایش را تقویت میکند. خرید آنلاین، اشتراکهای دیجیتال، سفارش غذا، تاکسی اینترنتی، بازی و محتوای پولی، همه جاهایی هستند که پرداخت در آنها از طریق گوشی انجام میشود و کیف پول الکترونیکی طبیعیترین نقطهی اتصال است. بسیاری از جوانان خیلی زود با درآمدهای کوچک و پراکنده، مثل کار پارهوقت، فعالیتهای آزاد یا فروش آنلاین، وارد دنیای مالی میشوند و به ابزاری نیاز دارند که مدیریت این جریانهای ریز را راحت کند. وقتی هر ریال را بتوان در یک اپلیکیشن دید، جابهجا کرد و پیگیری کرد، حس کنترل بیشتری شکل میگیرد، و این حس کنترل خودش دلیلی برای ماندن است.
اما سهولت تنها داستان نیست. نسل Z با شبکههای اجتماعی بزرگ شده و تصمیمهایش، حتی تصمیمهای مالی، بیارتباط با دور و برش گرفته نمیشود. وقتی دوستی از اپلیکیشنی استفاده میکند و پرداخت مشترک یا تقسیم هزینه را با یک لمس انجام میدهد، یا یک تولیدکنندهی محتوا از آن حرف میزند، تردید برای امتحان کردن کم میشود. به بیان سادهتر، بخشی از انتخاب کیف پول الکترونیکی «اجتماعی» است: آدمها چیزی را انتخاب میکنند که اطرافیانشان هم انتخاب کردهاند و استفادهاش در جمع طبیعی به نظر میرسد.
عامل سومی هم هست که کمتر به آن توجه میشود: لذت. تجربهی کاربری خوب، طراحی تمیز، سرعت بالا و حتی جزئیات کوچکی مثل انیمیشن تأیید پرداخت، برای نسلی که با اپلیکیشنهای بسیار صیقلخورده بزرگ شده، تفاوت واقعی میسازد. اپلیکیشنی که دستوپاگیر باشد، همان ابتدا کنار گذاشته میشود، حتی اگر از نظر فنی کارش را درست انجام دهد. کنار این تجربهی خوب، مزایای مالی ملموس مثل تخفیف، کارمزد کمتر یا امتیاز و پاداش، حس «ارزش گرفتن» را کامل میکند و رفتار را به عادت تبدیل میکند. جایی که یک بار استفاده تبدیل به عادت میشود، کیف پول از «گزینهای برای امتحان» به «راه پیشفرض» تغییر موقعیت میدهد.
با این حال، تصویر کامل نیست مگر نگرانیها را هم ببینیم. نسل Z همزمان که اهل ریسککردن در فضای دیجیتال است، نسبت به حریم خصوصی و امنیت حساس هم هست. اینکه اطلاعات مالی در یک اپلیکیشن ذخیره شود، یا پولی از حساب بدون اطلاع کم شود، دغدغهی جدی است و اعتماد را به ستون اصلی هر انتخاب تبدیل میکند. در عمل، کیف پولی میتواند برنده شود که علاوه بر سرعت و جذابیت، حس امنیت و شفافیت هم بدهد: اعلانهای روشن، تأیید دومرحلهای ساده، و پشتیبانی که در لحظهی مشکل جواب بدهد.
اعتماد البته یکشبه ساخته نمیشود. بخش مهمی از آن از تجربهی مستقیم میآید: اولین پرداخت موفق، اولین بازگشت وجه بدون دردسر، اولین باری که مشکلی پیش آمد و حل شد. بخش دیگرش از نشانههای بیرونی میآید، مثل اعتبار برند، حضور نهادهای مالی شناختهشده در پشت اپلیکیشن، و تجربهی اطرافیان. نسل Z در جستوجوی همین نشانههاست و بهسرعت هم قضاوت میکند؛ یک تجربهی بد، بهویژه اگر در شبکههای اجتماعی بازتاب پیدا کند، میتواند اعتبار یک کیف پول را در میان همسالان زیر سؤال ببرد. در مقابل، تجربهی خوب هم به همان سرعت دهانبهدهان میشود.
پس چرا نسل Z کیف پول الکترونیکی را انتخاب میکند؟ جواب کوتاه این است که چون آن را مفید، آسان، جذاب و اجتماعاً پذیرفتهشده میداند و در عین حال به آن اعتماد دارد. جواب بلندتر این است که این عوامل جدا از هم کار نمیکنند: لذت بدون اعتماد دوام نمیآورد، و اعتماد بدون سهولت کاربر را جذب نمیکند. برای شرکتهای فعال در حوزهی پرداخت، این یعنی رقابت فقط سر تخفیف و تبلیغ نیست، بلکه سر کل تجربه است. برای تنظیمگران و سیاستگذاران هم یعنی حفاظت از کاربر و آموزش مالی، به اندازهی گسترش فناوری اهمیت دارد.
از نگاه عملی، این تحلیل چند پیام روشن برای کسبوکارها دارد. اول اینکه ثبتنام و اولین پرداخت باید آنقدر ساده باشد که کاربر جوان قبل از خسته شدن به نتیجه برسد. دوم اینکه مشوقها و پاداشها باید واقعی و قابلفهم باشند، نه پیچیده و پر از شرط و شروط. سوم اینکه امنیت را نباید فقط یک ویژگی فنی دانست؛ باید آن را به زبان کاربر توضیح داد و در تجربهی روزمره قابلدیدن کرد، مثلاً با اعلانهای فوری و کنترل سادهی دسترسیها. و در نهایت، چون این نسل به نظر دوستان و محتوای اجتماعی اهمیت میدهد، رفتار صادقانه و پاسخگو در فضای عمومی به اندازهی هر کمپین تبلیغاتی ارزش دارد.